Dove MiFinity arriva davvero: i casinò non AAMS che accettano questo e-wallet
 Available in US
Dati aggiornati al 3 November 2026 e verificati sui registri pubblici di ADM e sui termini operativi dichiarati dai singoli operatori.
MiFinity è diventato in pochi anni il metodo di pagamento più citato dai casinò offshore che raggiungono il giocatore italiano, ma «non AAMS che accettano MiFinity» non è una garanzia: è una descrizione di due vuoti. Il primo è quello di una concessione italiana che quei siti non hanno. Il secondo è quello di una tutela reale, perché il giocatore italiano che ci si iscrive resta fuori dal registro nazionale di autoesclusione e dalle tutele dell’ADM (ex AAMS). In mezzo ci sono bonus più ricchi, una flessibilità di pagamento che il circuito italiano non concede, e una serie di costi nascosti che i confronti affiliati raramente mettono in colonna. Questa guida fa proprio quello: attraversa i dieci operatori che oggi accettano MiFinity e non hanno concessione ADM, ne misura termini e limiti, e ne racconta i costi veri — dal wagering alla tassazione IRPEF, dal blocco DNS alla commissione fissa che il wallet applica quando i fondi tornano sul conto corrente.
Cos’è MiFinity e perché i casinò non AAMS lo accettano
MiFinity è un portafoglio digitale con sede a Belfast, uffici operativi a Dublino e Malta, e una licenza rilasciata dalla Financial Conduct Authority britannica ai sensi delle Electronic Money Regulations 2011. Non è una criptovaluta, non è un bonifico, e non è una carta: è un e-wallet che fa da intermediario tra il conto bancario o la carta dell’utente e il conto gioco del casinò. La licenza FCA gli dà una credibilità che operatori di Curaçao o con licenze di secondo livello non possono vantare da soli — ed è esattamente per questo che i casinò offshore lo adottano in massa, perché trasferisce parte della fiducia dall’operatore al provider di pagamento. I casinò non AAMS non addebitano commissioni sul lato del deposito e del prelievo: le commissioni sono applicate dal provider MiFinity stesso, e sono una componente del costo che il giocatore scopre solo quando sposta i fondi dal wallet al conto corrente.
Cos’è MiFinity e come funziona nei casinò online
Un e-wallet è un conto intermedio che l’utente ricarica con fondi propri — bonifico, carta, oppure altri metodi supportati — e poi usa per pagare nei casinò senza esporre ogni volta i dati della carta o del conto. Per il giocatore italiano il meccanismo è simile a quello di Skrill o Neteller, con una differenza pratica: MiFinity è più recente e ha costruito la sua diffusione proprio nei casinò offshore, non in quelli regolamentati italiani. La ricarica del wallet è il primo step, ed è quello su cui MiFinity tende a offrire più opzioni e meno attrito. Il trasferimento al casinò è il secondo, ed è quasi sempre istantaneo. Il terzo step — il prelievo dal casinò al wallet — segue la finestra 24-48 ore dichiarata dal provider. Solo l’ultimo passaggio, dal wallet al conto o alla carta, è quello su cui MiFinity applica la sua commissione fissa.
La differenza rispetto a bonifico e carta non è solo tecnica. Bonifico e carta espongono il giocatore a verifiche più intrusive da parte della banca, a limiti di spesa quotidiani, e a un’impronta chiara del pagamento verso un operatore di gioco. L’e-wallet fa da cuscinetto: il giocatore vede sul suo estratto conto un trasferimento verso MiFinity, non verso un casinò. Per chi tiene alla discrezione bancaria, è un vantaggio reale. Per chi guarda alla velocità, lo è ancora di più: niente attese di 3-5 giorni come per il bonifico, niente rifiuti di carta da parte di circuiti bancari sempre più cauti verso il gaming.
Perché i casinò non AAMS scelgono MiFinity rispetto ai metodi tradizionali
Per un operatore con licenza Curaçao che vuole raggiungere un giocatore italiano, MiFinity risolve tre problemi in un colpo. Primo, la credibilità regolamentare: una licenza FCA alle spalle del provider di pagamento segnala che il flusso di denaro risponde a standard antiriciclaggio europei, anche quando l’operatore di gioco non lo fa. Secondo, l’economia delle commissioni: MiFinity costa meno all’operatore rispetto a carte di credito e bonifici internazionali, e il mancato addebito di commissioni lato casinò diventa un argomento di marketing pulito. Terzo, la raggiungibilità cross-border: lo stesso metodo serve un giocatore italiano, finlandese, norvegese, canadese — e l’operatore non deve gestire dieci integrazioni diverse.
I depositi sono istantanei, i prelievi si chiudono in 24-48 ore. È una finestra che i bonifici dei casinò ADM raramente eguagliano, ed è esattamente la leva su cui i casinò non AAMS costruiscono la loro proposta. La presenza crescente di MiFinity tra gli operatori di Curaçao non è un caso: è il frutto di una domanda di pagamento che i circuiti tradizionali hanno smesso di servire, o servono con attriti crescenti.
Casinò non AAMS: cosa rischi davvero e perché il blocco ADM non ti protegge
«Non AAMS» non è una licenza alternativa: è l’assenza di una concessione italiana. Nel sistema italiano il gioco a distanza si concede tramite concessione ADM, non tramite licenza aperta. A settembre 2025 ADM ha assegnato 52 concessioni a 46 operatori, ridotte da 93 domande nel round precedente — un mercato deliberatamente consolidato, dove una nuova concessione online costa circa 7 milioni di euro e dura nove anni. Chi non rientra in quel perimetro non è «un casinò con licenza diversa»: è un operatore che non ha titolo per offrire gioco ai residenti italiani. Il D.lgs. 41/2024, in vigore dal 4 aprile 2024, ha ribadito il principio e ha rafforzato le sanzioni penali per l’offerta di gioco senza concessione.
Il meccanismo di contrasto è duplice. Da un lato c’è la blacklist ADM: un elenco di domini non autorizzati che gli ISP italiani sono tenuti a rendere inaccessibili tramite blocco DNS. ADM ha pubblicato il provvedimento di inibizione n. 00540333 del 5 agosto 2026, con un aggiornamento della modalità di reindirizzamento introdotto ad aprile 2026. In pratica, provare ad aprire uno di questi siti dall’Italia produce un errore di risoluzione del dominio, non un avviso: il sito sembra semplicemente non esistere. Dall’altro lato c’è l’onere fiscale, che ricade interamente sul giocatore: le vincite ottenute su piattaforme non ADM sono redditi diversi da dichiarare nel Quadro RM del Modello Redditi PF, soggetti a IRPEF con aliquote progressive dal 23% al 43%, senza possibilità di compensare le perdite. Le sanzioni per omessa dichiarazione vanno dal 120% al 240% dell’imposta dovuta, con un minimo di 258€ per dichiarazione omessa.
Cosa significa «non AAMS»: il vuoto di tutela che nessuno ti spiega
La differenza tra un operatore con concessione ADM e uno senza non è una sfumatura regolamentare. Il concessionario ADM è soggetto a obblighi di capitale, antiriciclaggio, protezione del giocatore e rendicontazione periodica; le sue vincite sono già tassate alla fonte dall’imposta unica e non vanno dichiarate dal giocatore. Il RUA, il Registro Unico degli Autoesclusi istituito nel 2018 da ADM e operato su infrastruttura Sogei, blocca l’accesso del giocatore autoescluso a tutte le piattaforme ADM online e ai locali fisici sul territorio italiano. Dal 1° febbraio 2026 il RUA ha aggiunto due modalità più granulari: autoesclusione da un singolo concessionario e autoesclusione da una specifica famiglia di giochi. Tutto questo non esiste per un operatore non AAMS. Gli operatori senza concessione ADM non sono collegati al RUA: un giocatore che si è autoescluso dal circuito italiano e poi apre un conto su un casinò Curaçao non è protetto, e il casinò non è tenuto a verificare la sua iscrizione al registro.
Non c’è nemmeno un venue legale italiano per le controversie. Una partita troncata, un bonus non accreditato, un prelievo sospeso: la lite si svolge nella giurisdizione del regolatore che ha rilasciato la licenza all’operatore, non in Italia. È esattamente per questo che ADM oscura i siti non autorizzati, come ha sintetizzato un portale regolamentato: i siti non ADM vengono oscurati perché non rispettano le normative italiane, non garantiscono sicurezza dei fondi, non offrono tutela legale ai giocatori, possono manipolare giochi o pagamenti. La sintesi è brutale, e fotografa lo stato delle cose.
Licenze Curaçao e MGA: cosa valgono (e cosa no) per un giocatore italiano
La licenza Curaçao è lo standard di fatto dei casinò non AAMS che raggiungono l’italiano. È una licenza single-tier rilasciata dall’autorità di Curaçao, con obblighi meno stringenti di quelli MGA in materia di segnalazione, antiriciclaggio e tutele del giocatore. Non è una licenza falsa, ma è una licenza che vale per operare a Curaçao e in molti altri mercati — non per offrire gioco in Italia. La licenza MGA (Malta Gaming Authority) è un segnale di qualità superiore: processi di verifica più severi, obblighi di segregazione dei fondi dei giocatori, audit periodici, meccanismi di risoluzione delle controversie. Jackpot City è un esempio calzante: quattro licenze attive (MGA primaria, Kahnawake, Ontario AGCO, Nuova Zelanda), oltre venticinque anni di operatività dal 1998, partnership con Microgaming e Games Global, e accesso alla rete Mega Moolah. È probabilmente il brand più strutturato di questa lista.
Eppure, anche un operatore con MGA primaria non ha concessione ADM. Non lo è Jackpot City, che pure vanta la licenza maltese come credenziale principale. Una licenza MGA non apre le porte al mercato italiano: serve una concessione ADM separata, con il suo bando, i suoi sette milioni di euro di costo e i suoi nove anni di durata. Un operatore con MGA è più tutelato di uno con sola licenza Curaçao, ma nessuno dei due è tutelato in Italia dal sistema italiano. Per un giocatore italiano, la differenza tra Curaçao e MGA è una differenza di qualità, non di legalità. Entrambe sono, sul piano del diritto italiano, «non AAMS».
Depositare e prelevare con MiFinity: quanto ti costa davvero ogni transazione
La narrativa del «deposito gratuito» è vera solo a metà. I casinò non addebitano commissioni su depositi e prelievi via MiFinity: è un dato verificato, e lo è perché il casinò non ha alcun interesse a introdurre un attrito che farebbe migrare il giocatore verso un metodo concorrente. Ma il costo reale di MiFinity non è quello che il casinò ti mostra, è quello che il wallet applica quando i fondi lasciano il circuito di gioco. Trasferire denaro dal wallet MiFinity al conto corrente o alla carta costa circa 1€ a operazione, una commissione fissa che il provider applica come costo di uscita dal circuito e-wallet. È una cifra piccola in valore assoluto, ma è l’unica vera commissione che il giocatore paga, e va messa in conto su ogni prelievo.
I limiti tipici per transazione vanno da 10€ a 5.000€, e variano per operatore. Rabona fissa il deposito minimo fiat a 10€ su tutti i metodi; Tikitaka accetta MiFinity a partire da 10€; Boomerang Bet richiede invece 30€ via MiFinity, contro i 20€ del deposito standard. Sono spread che raccontano due politiche: una che spinge il giocatore verso il wallet con una soglia d’ingresso bassa, l’altra che vede MiFinity come metodo ad alto ticket e lo rende accessibile solo sopra una certa cifra. I depositi sono istantanei, i prelievi richiedono dalle 24 alle 48 ore per la finalizzazione. È una finestra che i bonifici dei casinò ADM raramente eguagliano.
Deposito con MiFinity: procedura, tempi e quanto serve per iniziare
Il primo deposito segue quattro passaggi. Si crea un conto MiFinity e lo si ricarica dal conto bancario, dalla carta o da un altro metodo supportato. Si apre il sito del casinò scelto, si accede all’area cassa e si seleziona MiFinity tra i metodi di deposito. Si inserisce l’importo, confermandolo entro i limiti dell’operatore, e si viene reindirizzati al wallet per autorizzare la transazione. Il saldo del conto gioco viene aggiornato in tempo reale, perché i depositi sono istantanei. La soglia d’ingresso cambia molto da operatore a operatore. Rabona e Tikitaka partono da 10€ fiat, tra i minimi più bassi del campione. Stelario e Fat Pirate chiedono 20€. Boomerang Bet ha una soglia MiFinity dedicata a 30€ con un massimo di 3.750€ per transazione, una specificità che si spiega con il profilo alto del metodo per quell’operatore.
Per chi inizia con un budget ridotto, la soglia da 10€ è accessibile senza costi eccessivi: 1€ di commissione fissa su un deposito da 10€ è il 10% del capitale, e questo rende MiFinity una scelta economicamente sensata solo sopra una certa cifra, o se si ricarica il wallet in blocco per poi trasferire. La raccomandazione pratica, che nessun confronto affiliato fa, è di accumulare fondi nel wallet e trasferirli in un’unica soluzione al casinò, riducendo il numero di prelievi successivi e quindi il numero di commissioni fisse.
Prelievo con MiFinity: quanto aspetti e cosa può andare storto
La finestra standard va dalle 24 alle 48 ore per la finalizzazione del prelievo, ma i singoli operatori aggiungono livelli propri. Stelario dichiara prelievi e-wallet in 0-1 ore — un’eccezione di velocità che va però incrociata con la verifica KYC, che di norma rallenta il primo prelievo. Boomerang Bet fissa limiti di 5.000€ al giorno, 15.000€ alla settimana, 30.000€ al mese: è il tetto più generoso tra gli operatori con dato pubblico, e copre anche vincite di dimensione importante. Tikitaka si ferma invece a 7.000€ mensili, un tetto che diventa stretto non appena la sessione produce una vincita sopra la media. Fat Pirate dichiara un massimo di 4.000€ per prelievo, il valore più basso tra gli operatori che lo rendono pubblico.
Le carte e il bonifico sono un altro pianeta: Stelario dichiara 5-7 giorni lavorativi per entrambi, e le crypto sono istantanee. Per un giocatore che cerca velocità di cashout, l’e-wallet resta la scelta di default, e MiFinity in particolare compete direttamente con Skrill e Neteller. La commissione fissa di 1€ al trasferimento wallet→conto si applica solo a quel passaggio finale: se il giocatore tiene i fondi nel wallet per la sessione successiva, non paga. È un incentivo implicito a lasciare il denaro nel circuito, che è esattamente ciò che il provider vuole.
Commissioni reali: quanto paghi per usare MiFinity in un casinò
Il dettaglio che manca in quasi tutti i confronti affiliati è che MiFinity non è gratuito per il giocatore: è gratuito per il casinò. La commissione fissa di circa 1€ si applica al prelievo dal wallet al conto corrente o alla carta, e si applica anche a operazioni di ricarica del wallet da certi metodi. Su un prelievo da 50€ sono il 2%; su un prelievo da 1.000€ sono lo 0,1%. Il costo è inversamente proporzionale all’importo, il che rende MiFinity economicamente più sensato per prelievi di dimensione medio-alta. Su micro-prelievi frequenti, l’e-wallet erode il capitale in modo non trascurabile. Su un prelievo una tantum sopra i 100€, la commissione è trascurabile rispetto al valore del prelievo stesso.
Nessun altro casinò online tra quelli recensiti addebita commissioni sul deposito o sul prelievo MiFinity. È una posizione di mercato, non una scelta tecnica: se Boomerang Bet addebitasse 1% sul deposito, il giocatore migrerebbe a Rabona che non lo fa. Il risultato è che il casinò scarica il costo sul provider, e il provider lo scarica sul giocatore al momento dell’uscita dei fondi. È un meccanismo pulito, ma il giocatore che vuole capire quanto paga davvero deve guardare l’intero ciclo, non il solo momento del deposito.
I 10 casinò non AAMS con MiFinity a confronto
| Operatore | Licenza | Bonus di benvenuto | Wagering | Deposito minimo | Provider di giochi |
|---|---|---|---|---|---|
| Boomerang Bet | Curaçao (Rabidi N.V.) | 100% fino a 500€ + 200 FS | 35x deposito+bonus, 40x vincite FS | 20€ (30€ via MiFinity) | Quickspin, Betsoft, Playson, Hacksaw +17 |
| Rabona | Curaçao | 100% fino a 500€ + 200 FS | 35x deposito+bonus, 40x vincite FS | 10€ fiat (20€ per bonus) | NetEnt, Pragmatic Play, Evolution, Hacksaw |
| Wazamba | Curaçao | 100% fino a 500€ + 200 FS + Bonus Crab | 35x bonus | — | NetEnt, Microgaming, Pragmatic Play, NoLimit City, Hacksaw |
| Vulkan Vegas | Curaçao | Fino a 1.500€ + 1.250 FS | 40x bonus, 30x vincite FS | — | NetEnt, Microgaming, Evolution, Pragmatic Play, Ezugi, Playtech |
| Jackpot City | MGA, Kahnawake, Ontario AGCO, NZ | 100% fino a 1.600€ su 4 depositi | 70x bonus | 10€ | Microgaming/Games Global, 33 provider, rete Mega Moolah |
| Tikitaka | Curaçao (Black Jinx Gaming N.V.) | 100% fino a 425€ + 200 FS + Bonus Granchio | — | 10€ (MiFinity) | — |
| Casabet | Curaçao | 400% fino a 2.200€ + 350 FS | 40x bonus, 35x vincite FS | — | — |
| AmunRa | Curaçao | 100% fino a 500€ + 200 FS | — | — | — |
| Stelario | Curaçao | 250% + 250 FS | — | 20€ | — |
| Fat Pirate | Curaçao | Fino a 1.000€ + 200 FS | — | 20€ | — |
Tutti gli operatori della tabella operano senza concessione ADM. Sono il campione che raggiunge il giocatore italiano, non una shortlist di operatori raccomandati: la differenza è cruciale e guida la lettura dei paragrafi che seguono.
Boomerang Bet: bonus 100% fino a 500€ ma attento ai limiti MiFinity
Boomerang Bet offre un pacchetto di benvenuto nella media del mercato: 100% fino a 500€ più 200 free spin distribuiti su dieci giorni, con wagering 35x sul deposito più il bonus e 40x sulle vincite dei free spin. La validità del bonus è di dieci giorni, una finestra stretta che chiede un volume di puntate non banale in poco tempo. La licenza è Curaçao, intestata a Rabidi N.V., e il parco provider è ampio: Quickspin, Betsoft, Playson, Hacksaw e altri diciassette. La nota stonata è sul fronte MiFinity: il deposito minimo dedicato al wallet è 30€, con un massimo di 3.750€ per transazione, soglia più alta rispetto al deposito standard di 20€ che vale per gli altri metodi. È un’eccezione che rende MiFinity meno competitivo degli altri wallet su questo operatore. Sul fronte prelievi, i limiti sono generosi: 5.000€ al giorno, 15.000€ alla settimana, 30.000€ al mese, in cima alla classifica del campione. Per chi ha un bankroll medio-alto e cerca un operatore Curaçao con tetto prelievi ampio, Boomerang Bet è tra le scelte più solide della lista; per chi parte da budget ridotto, la soglia MiFinity da 30€ è un argomento contro.
Rabona: bonus fiat e crypto, 33 metodi di pagamento e deposito da 10€
Rabona è l’operatore più versatile sul fronte dei metodi di pagamento, con 33 opzioni che includono MiFinity, carte, e-wallet e crypto. Il deposito minimo fiat è 10€ — il più basso del campione tra gli operatori che pubblicano il dato — mentre il deposito minimo per attivare il bonus è 20€. Il welcome bonus è 100% fino a 500€ con 200 free spin legati ai giochi Sugar Buzz e Cash of Gods, wagering 35x sul deposito più il bonus e 40x sulle vincite dei free spin. Il bonus crypto è separato e molto più aggressivo: 200% fino a 3.000 USDT, una leva che nessun operatore ADM potrebbe offrire per via del Decreto Dignità. La valutazione Trustpilot è circa 3,1 su 5 da circa 1.778 recensioni, con reclami ricorrenti su ritardi nei prelievi e restrizioni dopo vincite di dimensione importante. È un dato che pesa: Rabona è l’operatore del campione con il maggior numero di recensioni pubbliche, e il voto medio è un segnale che merita attenzione. Chi cerca versatilità nei pagamenti può valutarlo, ma con la consapevolezza dei feedback raccolti dalla community.
Wazamba: 5.000 titoli, cashback settimanale e un ecosistema VIP
Wazamba è l’operatore con la ludoteca più ampia del campione: oltre 5.000 titoli da NetEnt, Microgaming, Pragmatic Play, Play’n GO, Hacksaw, NoLimit City e altri. Il bonus di benvenuto è standard (100% fino a 500€ + 200 free spin + 1 Bonus Crab, con wagering 35x), ma il differenziale competitivo è sul lato cashback e VIP. Il cashback settimanale è 15% sulle perdite fino a 3.000€ per il livello VIP top, e il cashback live è 25% fino a 200€ a settimana. È una struttura che premia la continuità, non il singolo deposito: chi gioca con regolarità ha un ritorno periodico, chi fa un singolo deposito e preleva no. I prelievi e-wallet (Skrill, Neteller, MiFinity) sono dichiarati in 0-24 ore, tra i più rapidi del campione. Per chi privilegia la costanza e la varietà di gioco nel lungo periodo, rappresenta un punto di riferimento affidabile.
Vulkan Vegas: il pacchetto benvenuto più ricco ma con vincoli stretti
Vulkan Vegas ha il welcome package più generoso sulla carta: fino a 1.500€ più 1.250 free spin distribuiti su più depositi, con provider di primo livello (NetEnt, Microgaming, Evolution, Pragmatic Play, Ezugi, Playtech). Il wagering è 40x sul bonus e 30x sulle vincite dei free spin — sopra la media del campione — e la validità è di soli 5 giorni per fase. Il dettaglio più penalizzante è il tetto di cashout dai free spin: 5x il deposito, una clausola che limita duramente il valore reale dei giri gratuiti. Un giocatore che deposita 100€ può trasformare le vincite dei free spin in al massimo 500€ di prelievo, anche se la sessione producesse una vincita molto più alta. Vulkan Vegas è la dimostrazione che un bonus nominalmente grande può valere meno di uno più piccolo ma con termini puliti. Se da un lato il pacchetto numericamente ricco attrae i giocatori più rapidi, chi invece predilige termini di facile lettura e condizioni più lineari farebbe meglio a orientarsi su alternative meglio strutturate.
Jackpot City: il veterano MGA con 1.600€ di bonus ma wagering a 70x
Jackpot City è il brand più longevo del campione: fondato nel 1998, oggi parte di Bayton Ltd/Palace Group, con quattro licenze attive (MGA primaria, Kahnawake, Ontario AGCO, Nuova Zelanda) e un ancoraggio alla rete Microgaming/Games Global che include i Mega Moolah. Il welcome bonus è 100% fino a 1.600€ distribuiti su quattro depositi, con un deposito minimo di 10€ che lo rende tra i più accessibili. La nota stonata è il wagering: 70x sul bonus, il valore più alto del database di riferimento del settore, che vanifica in larga parte il vantaggio del bonus generoso. 1.600€ con wagering 70x significano 112.000€ di puntate minime prima di poter prelevare il bonus e le vincite associate. È un volume che pochissimi giocatori riescono a completare, e la maggior parte perde il bonus lungo il percorso. Il catalogo è di 500-1.000 giochi da 33 provider — meno vasto di Wazamba, ma più curato. Chi punta alla solidità storica del marchio troverà soddisfazione, a patto di accettare un wagering elevato che rende il bonus una sfida tecnica notevole.
Tikitaka: deposito da 10€ con MiFinity e tetto prelievi contenuto
Tikitaka è l’operatore più giovane del campione, lanciato nel 2023 sotto Black Jinx Gaming N.V. con licenza Curaçao. Il deposito minimo MiFinity è 10€ con un massimo di 2.500€ per transazione — la soglia d’ingresso più bassa del campione per il wallet. Il bonus è 100% fino a 425€ più 200 free spin e un Bonus Granchio, una struttura tematica che si allontana dal bonus standard. La nota critica è sul fronte prelievi: il tetto massimo mensile è 7.000€, tra i più bassi del campione per chi cerca di movimentare vincite consistenti. Per chi inizia con un budget ridotto e vuole testare un operatore recente, Tikitaka è tra le scelte più accessibili; per chi pensa di ottenere vincite sopra i 7.000€ mensili, il tetto diventa un vincolo reale.
Casabet: 400% fino a 2.200€ — il bonus più aggressivo della lista
Casabet offre il bonus con il moltiplicatore più alto del campione: 400% fino a 2.200€ più 350 free spin, con wagering 40x sul bonus e 35x sulle vincite dei free spin. Un moltiplicatore del 400% significa che 50€ di deposito generano 200€ di bonus: un ingaggio aggressivo che però va pesato contro l’assenza di dati pubblici su provider di giochi, data di licenza e track record operativo. Casabet è una di quelle schede in cui il numero sul bonus è lo schermo, e dietro lo schermo c’è poco altro di verificabile. Il bonus nominalmente più grande del campione è disponibile, ma l’assenza di dati verificabili e di un track record operativo solido lo rende un’opzione rischiosa per chi punta alla stabilità.
AmunRa: cashback progressivo e VIP ma dati chiave assenti
AmunRa propone un welcome bonus 100% fino a 500€ con 200 free spin, in linea con lo standard del campione, ma l’elemento distintivo è il cashback progressivo e il programma VIP. La promessa è di un ritorno continuativo per il giocatore che resta nel circuito. La nota critica è che wagering, deposito minimo e provider non sono dichiarati pubblicamente in modo trasparente, e l’assenza di questi dati nei termini operativi è essa stessa un segnale. Un operatore che non pubblica il proprio wagering non è necessariamente un operatore inaffidabile, ma è un operatore su cui il giocatore fa un salto di fede in più. AmunRa può rappresentare una soluzione per chi cerca ritorni continuativi tramite programma VIP, ma chi preferisce un quadro chiaro e trasparente fin dall’inizio dovrebbe valutare altre proposte.
Stelario: prelievi e-wallet in 0-1 ora e un bonus 250% + 250 FS
Stelario offre prelievi e-wallet dichiarati in 0-1 ore, un’eccezione di velocità nel panorama Curaçao che rende il brand competitivo su cashout rapidi. Il bonus è 250% più 250 free spin — un moltiplicatore alto, anche se non al livello di Casabet — e il deposito minimo è 20€. I prelievi carta e bonifico sono dichiarati in 5-7 giorni lavorativi, in coda al campione, e le crypto sono istantanee. La nota critica è la stessa che si applica a operatori simili: il wagering non è specificato in modo trasparente, e i provider non sono dichiarati. Sebbene la velocità di prelievo costituisca un vantaggio competitivo, la rapidità operativa non può tuttavia compensare la totale mancanza di informazioni essenziali sui termini di gioco applicati.
Fat Pirate: sport e casinò, bonus fino a 1.000€ e tetto prelievi 4.000€
Fat Pirate è l’unico operatore del campione con una doppia anima sport-casinò dichiarata, il che lo rende una scelta naturale per chi cerca scommesse sportive e slot nello stesso conto. Il bonus casinò è fino a 1.000€ con 200 free spin, in fascia media, e il deposito minimo è 20€. Il tetto di prelievo è 4.000€ — il valore più basso tra gli operatori con dato pubblico — e il wagering non è dichiarato in modo trasparente. Per chi cerca sport e casinò nello stesso operatore e accetta un tetto di prelievo stretto, Fat Pirate ha un suo profilo; per chi cerca esclusivamente casinò, ci sono operatori con tetto più generoso.
Come riconoscere un casinò non AAMS affidabile (e quali segnali d’allarme evitare)
Una recensione utile parte da tre elementi verificabili: una licenza dichiarata in modo chiaro, termini bonus pubblicati integralmente, e un track record operativo che il giocatore può incrociare. Jackpot City è l’esempio positivo: licenza MGA primaria più tre licenze secondarie, fondazione nel 1998, partnership Microgaming/Games Global, audit e segnalazioni pubbliche. È un brand su cui il giocatore può costruire un giudizio prima di depositare. Tikitaka è l’esempio opposto: lancio 2023, licenza Curaçao, termini secondari non pubblicati. Non è necessariamente un operatore inaffidabile, ma è un operatore su cui il giocatore fa un salto di fede. La differenza non è di legalità — entrambi sono «non AAMS» — ma di qualità dell’informazione disponibile.
Le recensioni aggregate sono uno strumento imperfetto ma utile. Rabona ha una valutazione Trustpilot di circa 3,1 su 5 da circa 1.778 recensioni, con reclami ricorrenti su ritardi nei prelievi e restrizioni dopo vincite di dimensione importante. È un segnale che va pesato, non ignorato: un operatore con 1.778 recensioni e un voto medio sotto il 3,5 ha un pattern di esperienze negative che merita attenzione. Altre piattaforme con meno recensioni pubbliche o voto più alto vanno valutate di conseguenza.
Segnali d’allarme: licenze opache, termini nascosti e reclami ricorrenti
- Wagering non pubblicato nei termini bonus: rende impossibile calcolare il costo reale del bonus prima di accettarlo.
- Licenza non verificabile sul sito del regolatore: una licenza Curaçao o MGA si controlla in pochi click sul registro del regolatore; se il numero di licenza non c’è o non rimanda a una scheda attiva, è un segnale.
- Assenza di termini e condizioni sui bonus specifici: ogni bonus dovrebbe avere una pagina dedicata con wagering, validità, giochi esclusi, max cashout.
- Limite di prelievo non dichiarato: un operatore che non dice quanto si può prelevare al giorno, alla settimana o al mese, non sta dando al giocatore gli strumenti per pianificare la sessione.
- Pattern di reclami su ritardi o restrizioni: Trustpilot, AskGamblers, CasinoGuru sono fonti da consultare; non un verdetto, ma un segnale di pattern.
- Bonus con moltiplicatore irrealistico senza termini pubblicati: un 400% con wagering non dichiarato è una bandiera rossa.
Questi sei segnali sono una checklist concreta, non un elenco teorico. Casabet ha il 400% con wagering dichiarato — è un operatore con termini pubblicati ma moltiplicatore aggressivo. AmunRa, Stelario, Fat Pirate hanno wagering non specificato: sono operatori con moltiplicatore nella norma ma termini opachi. Ciascuno dei tre merita una lettura diversa, e i tre segnali pesano in modo diverso da operatore a operatore.
Perché il tuo bonus non AAMS del 2026 vale meno di quanto credi
Il valore nominale di un bonus è la cifra che il casinò stampa sulla home page. Il valore reale è quello che il giocatore può effettivamente prelevare dopo aver completato i requisiti di puntata. Tra i due numeri c’è il wagering, che è il moltiplicatore con cui il giocatore deve rigiocare il bonus (e spesso anche il deposito) prima che il saldo diventi prelevabile. Un bonus da 500€ con wagering 35x sul deposito più il bonus, su un deposito di 500€, richiede 35.000€ di puntate. È un volume enorme, e il giocatore che lo percorre non lo fa in modo «neutro»: lo fa giocando a slot che hanno un margine della casa, e quel margine erode il capitale progressivamente.
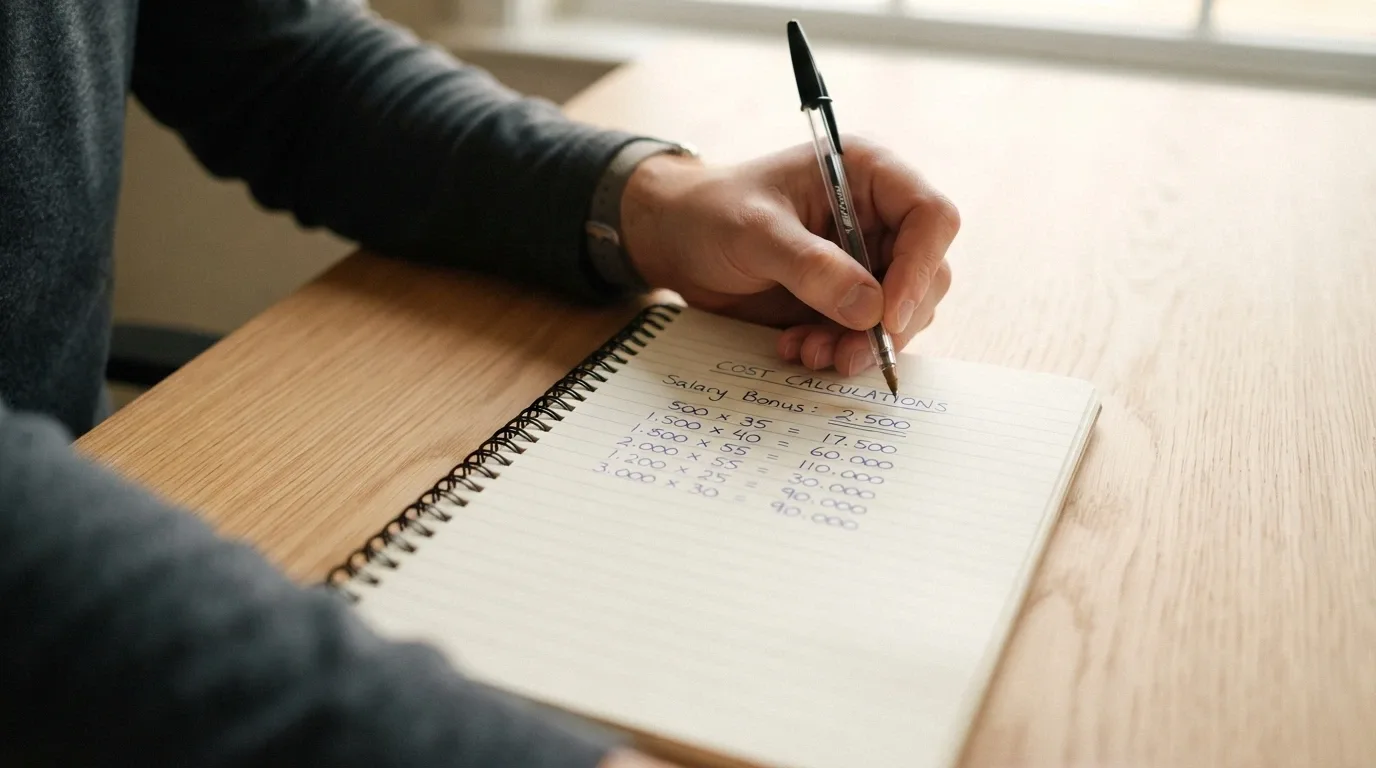
La formula del costo atteso del bonus è semplice: turnover richiesto moltiplicato per (1 meno RTP). Su 35.000€ di turnover con un RTP del 96,65% (Thunderstruck II di Microgaming, uno dei pochi titoli con RTP documentato), il costo atteso è circa 1.172€. Su un bonus nominale da 500€, il giocatore che completa il wagering «paga» circa 1.172€ in valore atteso. Il bonus smette di essere gratuito molto prima di quanto la cifra nominale suggerisca. È esattamente questo il meccanismo che la sezione sul bonus rende esplicito: il bonus è un’anticipazione di un costo che il giocatore sostiene completandolo, non un regalo.
Un bonus da 1.500€ con wagering 40x richiede 60.000€ di turnover sul solo bonus, o 120.000€ se il wagering si applica anche al deposito. Su un RTP del 96%, il costo atteso si avvicina a 2.400€, o 4.800€ rispettivamente. Vulkan Vegas, con il suo pacchetto da 1.500€ e wagering 40x, è l’esempio più chiaro di bonus nominalmente grande con valore atteso pesantemente negativo. Il tetto di cashout dai free spin a 5x il deposito aggiunge un altro livello di penalizzazione: anche vincere dai giri gratuiti non significa poter prelevare tutta la cifra, ma solo una frazione.
Bonus di benvenuto a confronto: match, free spin e il vero costo del wagering
| Operatore | Wagering su deposito+bonus | Wagering su vincite free spin |
|---|---|---|
| Boomerang Bet | 35x | 40x |
| Rabona | 35x | 40x |
| Wazamba | 35x (bonus) | — |
| Vulkan Vegas | 40x | 30x |
| Jackpot City | 70x | — |
| Casabet | 40x | 35x |
| Tikitaka | — | — |
| AmunRa | — | — |
| Stelario | — | — |
| Fat Pirate | — | — |
Quattro operatori del campione (Tikitaka, AmunRa, Stelario, Fat Pirate) non pubblicano il wagering in modo trasparente, e questa assenza è essa stessa un dato. Significa che il giocatore non può calcolare il costo atteso del bonus prima di accettarlo, e significa anche che eventuali modifiche ai termini possono avvenire senza preavviso leggibile.
Cashback e VIP: quanto valgono davvero i vantaggi continuativi
Il cashback è una percentuale sulle perdite, non sulle puntate, e va letto come tale. Wazamba offre 15% di cashback settimanale fino a 3.000€ per il livello VIP top, e 25% di cashback live fino a 200€ a settimana. AmunRa offre un cashback progressivo e un programma VIP, senza specificare le percentuali nei termini pubblici. Gli altri operatori del campione non documentano cashback. La differenza tra cashback sulle perdite e cashback sulle puntate è sostanziale: un cashback del 15% sulle perdite nette settimanali, su un giocatore che perde 200€ in una settimana, restituisce 30€. È un ritorno modesto ma reale, che recupera parte del margine della casa. Non è un bonus gratuito, è una riduzione parziale del danno.
Il programma VIP aggiunge un livello: limiti di prelievo più alti, manager di conto dedicato, promozioni personalizzate. Wazamba è l’operatore con il programma VIP più strutturato del campione. Per chi gioca con regolarità e con bankroll medio-alto, il cashback e il VIP possono spostare l’equilibrio economico di alcuni punti percentuali. Per chi gioca sporadicamente, sono un contentino che non modifica la struttura del costo.
Slot, live e roulette: cosa puoi giocare davvero con MiFinity
MiFinity è un metodo di pagamento, non un vincolo sul catalogo giochi: una volta che il deposito è sul conto gioco, il giocatore accede allo stesso catalogo che avrebbe con carta o bonifico. La differenza tra operatori sta quindi nella profondità del catalogo, non nella disponibilità del metodo. Wazamba è in cima alla classifica con oltre 5.000 titoli, Jackpot City sta tra 500 e 1.000 giochi da 33 provider, Vulkan Vegas ha i nomi più pesanti (NetEnt, Microgaming, Evolution, Pragmatic Play, Ezugi, Playtech). Quattro operatori del campione (Tikitaka, AmunRa, Stelario, Fat Pirate) non pubblicano l’elenco dei provider in modo trasparente, e questo è un limite informativo, non necessariamente un limite di catalogo.
Il casinò live è coperto da tutti gli operatori che elencano provider: Evolution e Pragmatic Play Live sono gli standard di fatto del segmento. La roulette dal vivo, il blackjack, il baccarat e i game show sono disponibili ovunque ci sia Evolution nel parco provider. La qualità dello streaming e la latenza del croupier dal vivo dipendono dall’operatore e dalla piattaforma, non dal metodo di pagamento.
Slot con RTP verificabile: i titoli dove sai quanto perdi
| Titolo | RTP | Provider | Volatilità |
|---|---|---|---|
| Mega Moolah | 97% | Microgaming | — |
| Thunderstruck II | 96,65% | Microgaming | — |
| Immortal Romance | 96,86% | Microgaming | — |
Sono tre titoli Microgaming, e sono una goccia nel mare dei cinquemila titoli del campione. La maggior parte delle slot pubblicate sui casinò non AAMS non rende disponibile l’RTP in modo trasparente, e lo stesso vale per la volatilità. La distinzione tra RTP teorico e percezione del giocatore è importante: un RTP del 96,65% è una media su milioni di spin, non una garanzia sulla singola sessione. Il giocatore che sceglie Thunderstruck II perché «perde meno in teoria» non ha una protezione reale su una sessione da 100 spin. Sa solo che su un orizzonte statistico molto lungo, il titolo gli renderà indietro circa 96,65 centesimi per ogni euro puntato.
I tre titoli in tabella sono la base, non l’eccezione: dovrebbero essere lo standard, e il fatto che siano tra i pochi con RTP verificabile da fonti terze racconta un’inerzia di mercato. Per un giocatore attento al RTP, Mega Moolah, Thunderstruck II e Immortal Romance sono i titoli su cui basare il calcolo del costo atteso del wagering, e sono i titoli da usare nella sezione dedicata al calcolo del bonus. Tutto il resto è un’incognita statistica.
Giocare da smartphone: l’esperienza mobile nei casinò MiFinity
L’esperienza mobile dei casinò non AAMS è, nella quasi totalità dei casi, una versione responsive del sito desktop accessibile via browser. Nessuno degli operatori del campione pubblica un’app dedicata sugli store ufficiali, e la ragione è duplice. Da un lato c’è una scelta tecnica: mantenere una sola piattaforma web è più efficiente che gestire due build native. Dall’altro c’è un ostacolo normativo: il Decreto Dignità e la giurisprudenza degli store rendono improbabile la presenza di un’app di casinò non AAMS sull’App Store italiano o su Google Play, e l’operatore che pubblicasse un’app troverebbe rifiuti e rimozioni. La conseguenza pratica è che il giocatore mobile accede al casinò via browser, e l’esperienza è quella di un sito web ottimizzato per il touch.
Il deposito via MiFinity da mobile funziona esattamente come da desktop: apertura del wallet, autorizzazione della transazione, accredito istantaneo. La differenza è nella digitazione: l’inserimento di credenziali e importi è meno comodo su schermo piccolo, e l’autenticazione a due fattori di MiFinity può richiedere un passaggio in più. Per chi usa il mobile come strumento principale di gioco, MiFinity resta una scelta ragionevole, ma il browser mobile aggiunge un livello di attrito che il desktop non ha.
Cosa cercare in un casinò mobile-friendly: caricamento veloce della lobby, giochi che si adattano al touch senza zoom, area cassa accessibile senza scorrimenti infiniti, e un’interfaccia di prelievo che non richieda di passare per il desktop per essere completata. Sono specifiche minime, ma la loro assenza è più frequente di quanto il giocatore si aspetti.
Crypto, anonimato e niente documenti: il lato oscuro dei non AAMS
Rabona offre un bonus crypto 200% fino a 3.000 USDT, una leva che nessun operatore ADM potrebbe offrire, ed è la porta d’ingresso più diretta al tema anonimato e crypto nei casinò non AAMS. Stelario dichiara prelievi crypto istantanei, un altro segnale che il circuito crypto è integrato nativamente, non come optional. La promessa è quella di un pagamento difficile da tracciare, veloce, e con bonus dedicati. La realtà è più stratificata.
La promessa «senza verifica» si scontra con gli obblighi antiriciclaggio internazionali, che valgono per qualsiasi operatore Curaçao o MGA a prescindere dalla licenza italiana. Un operatore Curaçao non è tenuto a rispettare la normativa antiriciclaggio italiana, ma è tenuto a rispettare la propria, che in materia di KYC si è allineata agli standard internazionali. In pratica: alla registrazione è possibile aprire un conto con email e password, ma al primo prelievo scatta la verifica del documento d’identità, della prova di residenza, e spesso della fonte dei fondi. Senza verifica, il prelievo resta sospeso. È un pattern che si applica alla quasi totalità degli operatori del campione, ed è indipendente dal fatto che il deposito sia stato fatto in euro o in crypto.
Cosa ottieni davvero con i casinò «senza verifica»
La distinzione importante è tra no-KYC alla registrazione e no-KYC al prelievo. La prima è tecnicamente possibile e diffusa tra i casinò non AAMS. La seconda è quasi sempre disattivata, e il giocatore la scopre al momento del cashout. L’operatore Curaçao o MGA non sta violando la legge italiana non chiedendo documenti alla registrazione, ma sta applicando i propri obblighi antiriciclaggio al prelievo. Il risultato è un compromesso: anonimato in ingresso, verifica in uscita, e il giocatore che cercava anonimato completo lo trova solo parziale.
MiFinity riduce l’esposizione dei dati rispetto a bonifico e carta, perché il giocatore vede sul proprio estratto conto un trasferimento verso MiFinity, non verso un operatore di gioco. È una forma di separazione, non di anonimato. La differenza tra le due è sostanziale, e il giocatore che cerca privacy bancaria la trova in MiFinity; il giocatore che cerca anonimato completo non la trova in nessun operatore rispettabile del campione, e la cerca in un mercato grigio che qui non è recensito.
Nuovi casinò MiFinity del 2026: le ultime aperture
Tikitaka è l’unico operatore del campione con una data di lancio documentata: 2023, sotto Black Jinx Gaming N.V. È un operatore che ha meno di tre anni di operatività, e l’assenza di un track record lungo è un dato che va pesato. I casinò più recenti del panorama non AAMS offrono spesso bonus più generosi, termini più flessibili, e un’interfaccia più moderna, ma mancano di un elemento cruciale: la verifica storica del loro comportamento su vincite, prelievi, e controversie con i giocatori. La novità non è un vantaggio di per sé, e un operatore che apre nel 2026 e scompare nel 2026+2 non lascia tracce utili a chi è arrivato dopo.
Cosa cercare in un nuovo casinò: una licenza verificabile sul registro del regolatore, termini bonus pubblicati integralmente, un KYC policy chiara, e almeno un canale di assistenza clienti reattivo. Sono specifiche minime, e la loro assenza è un segnale di allarme. Un operatore lanciato nel 2026 con licenza Curaçao, termini opachi, e assistenza clienti solo via email è un rischio che non ha bisogno di essere corso per essere valutato.
Gioco responsabile: perché i casinò non AAMS ti lasciano solo
Il RUA, Registro Unico degli Autoesclusi, è il sistema nazionale di autoesclusione operato da ADM e Sogei dal 2018. L’iscrizione al RUA blocca l’accesso del giocatore a tutte le piattaforme online ADM e ai locali fisici sul territorio italiano. Dal 1° febbraio 2026 il RUA ha aggiunto due modalità più granulari: autoesclusione da un singolo concessionario e autoesclusione da una specifica famiglia di giochi. È lo strumento di protezione più forte a disposizione del giocatore italiano, e funziona solo dentro il circuito ADM. Gli operatori senza concessione ADM non sono collegati al RUA. Un giocatore che si è autoescluso dal circuito italiano e poi apre un conto su un casinò Curaçao non è protetto da quel blocco, e il casinò non è tenuto a verificare la sua iscrizione al registro.
Questo è il vuoto di tutela che i casinò non AAMS non pubblicizzano, e che le loro pagine «gioco responsabile» non rendono esplicito. Alcuni operatori offrono strumenti di autoesclusione interni, ma sono iniziative unilaterali, revocabili dall’operatore, e non coordinate con un registro nazionale. Il giocatore che vuole protezione reale deve restare nel circuito ADM; il giocatore che esce dal circuito ADM accetta di uscire anche dal sistema di protezione italiano. È una scelta, e va fatta sapendo che si sta scegliendo.
Le risorse di aiuto in Italia — Telefono Verde Nazionale, centri di ascolto regionali, servizi sanitari dedicati — restano disponibili indipendentemente dal circuito di gioco. Il D.lgs. 41/2024 promuove il gioco responsabile come principio fondamentale dell’offerta pubblica, e ADM nel Documento Programmatico 2026 ha confermato la priorità del contrasto al gioco illegale e minorile. Ma la protezione operativa, quella che si attiva al momento del bisogno, passa dal RUA, e il RUA non protegge chi gioca sui siti offshore.
Come abbiamo selezionato e valutato i casinò di questa guida
I dieci operatori di questa guida sono stati selezionati verificando che raggiungano effettivamente il giocatore italiano tramite MiFinity, e che siano recensiti da almeno una fonte di settore consultabile. Le fonti principali sono state CasinoBankingMethods, CasinoItaliani, Italiani-Casino, Znaki.fm, BetRank, CCN, TimesOfCasino, WhichCasino, CerratoNapoli, e i portali regolamentari ADM. I dati operativi (limiti di prelievo, deposito minimo MiFinity, provider di giochi) sono stati incrociati tra almeno due fonti quando disponibili. Le condizioni dei bonus (wagering, validità, free spin legati a titoli specifici) sono state trascritte dai termini operativi dichiarati dall’operatore o dalla recensione più recente. La verifica di licenza è stata effettuata quando il regolatore espone un registro pubblico; per Curaçao, il dato si ferma spesso a una dichiarazione, perché il registro pubblico non sempre consente ricerche per nome commerciale.
L’ordinamento non riflette un punteggio ponderato: riflette una sequenza che parte dagli operatori con i dati più completi e termina con quelli che presentano le informazioni più frammentate. I criteri impliciti sono: trasparenza dei termini, solidità della licenza, profondità del catalogo, accessibilità del deposito minimo, e track record operativo. Nessuno di questi criteri ha un peso percentuale, e l’ordinamento è editoriale, non algoritmico. Jackpot City è in posizione centrale e non in cima perché il wagering 70x pesa quanto la solidità del brand, e Tikitaka precede operatori con bonus più ricchi ma dati più frammentati perché il deposito minimo MiFinity da 10€ e la documentazione su licenza e limiti sono più completi.
Conviene davvero? Il verdetto sui casinò non AAMS con MiFinity
La domanda che il lettore si pone è se il pacchetto complessivo — bonus più ricchi, flessibilità MiFinity, ludoteche vaste, cashback settimanale — valga i costi reali che la guida ha attraversato. La risposta non è univoca, e non dovrebbe esserlo, perché il taglio è soggettivo. Proviamo a elencare i costi, in modo che la decisione sia del lettore.
Il wagering è il primo costo. Un bonus da 500€ con wagering 35x ha un costo atteso di circa 1.170€ su un RTP del 96,65%, e questo è il prezzo statistico per «completare» il bonus. Un welcome package da 1.500€ con wagering 40x ha un costo atteso che supera i 7.000€. Il bonus nominale è un’anticipazione di un costo, non un regalo.
La tassazione IRPEF è il secondo costo. Le vincite su piattaforme non ADM sono redditi diversi nel Quadro RM, soggette a IRPEF progressiva dal 23% al 43%, senza compensazione delle perdite. Una vincita da 5.000€ a un giocatore con aliquota marginale del 35% costa 1.750€ in dichiarazione, e la sanzione per omessa dichiarazione parte dal 120% dell’imposta dovuta, con un minimo di 258€ per dichiarazione omessa. Su una singola vincita, il rischio fiscale è il costo più alto e più sottovalutato.
L’assenza del RUA è il terzo costo. Un giocatore che si autoesclude dal circuito ADM e poi gioca su un casinò Curaçao non è protetto, e il casinò non è tenuto a verificare l’iscrizione al registro. È un costo non monetizzabile ma reale, che diventa rilevante nei casi in cui la protezione operativa fa la differenza.
Il blocco DNS è il quarto costo. Provare ad aprire un sito non AAMS dall’Italia produce un errore di risoluzione del dominio, e l’accesso richiede strumenti tecnici (VPN, DNS alternativi) che sono legalmente in una zona grigia e che aumentano l’attrito di accesso. Non è un costo monetario, ma è un costo di esperienza.
La commissione MiFinity di circa 1€ al prelievo verso conto o carta è il quinto costo. È piccolo, ma va messo in conto su ogni cashout, e diventa rilevante su prelievi frequenti di piccolo importo.
La risposta operativa, per un giocatore che dopo aver letto queste righe è ancora tentato: scegli un operatore con termini trasparenti (Rabona, Boomerang Bet, Vulkan Vegas sono nella fascia alta), verifica la licenza, leggi i termini bonus prima di accettare, e metti in conto il costo fiscale come parte del gioco. La risposta operativa, per un giocatore che ha bisogno della protezione del RUA, che gioca somme che vuole vedere tornare in modo tracciato, o che non vuole affrontare la complessità fiscale delle vincite estere: resta nel circuito ADM. Il bonus sarà più piccolo, ma il contesto è integralmente sotto il diritto italiano. Le due risposte non si escludono: si applicano a due profili di giocatore diversi, e la guida ha attraversato entrambi senza scegliere al posto del lettore.
Domande frequenti
Come si dichiarano al fisco le vincite dei casinò esteri?
Le vincite ottenute su piattaforme non ADM vanno indicate come «redditi diversi» nel Quadro RM del Modello Redditi PF, soggette a IRPEF con aliquote progressive dal 23% al 43% e senza possibilità di compensare le perdite con altre vincite. La sezione sulla tassazione della guida ha attraversato le aliquote e le sanzioni.
MiFinity è un metodo di pagamento sicuro per giocare nei casinò online?
MiFinity opera con licenza FCA ai sensi delle Electronic Money Regulations 2011, ha sede a Belfast e uffici a Dublino e Malta. La sicurezza del provider è verificabile; la sicurezza dell’operatore di gioco che riceve il pagamento è una variabile separata, perché MiFinity non certifica l’operatore.
Quali operatori accettano MiFinity con il deposito minimo più basso?
Rabona e Tikitaka partono da 10€ con MiFinity, la soglia d’ingresso più bassa del campione. Boomerang Bet richiede invece 30€ via MiFinity, contro i 20€ del deposito standard. La sezione sul deposito ha attraversato le soglie operatore per operatore.
Cosa fare se il tuo casinò sparisce dopo un intervento dell’ADM?
I siti non AAMS sono soggetti a blocco DNS da parte degli ISP italiani su ordine ADM, e il provvedimento di inibizione n. 00540333 del 5 agosto 2026 è l’ultimo aggiornamento della blacklist. Se un dominio diventa inaccessibile dall’Italia, il giocatore perde l’accesso al conto e al saldo, e non ha un venue legale italiano per la controversia. È il rischio più alto dei non AAMS.
Quali promozioni di benvenuto offrono i casinò esteri con MiFinity?
I welcome bonus del campione vanno dal 100% fino a 500€ (Boomerang Bet, Rabona, Wazamba, AmunRa) al 100% fino a 1.600€ su quattro depositi (Jackpot City), fino al 400% fino a 2.200€ di Casabet. La sezione sul bonus ha confrontato wagering, validità e tetto di cashout dei free spin per ogni operatore.
Qual è la procedura per versare e ritirare con MiFinity?
Il deposito è in quattro passaggi — creazione del wallet, ricarica, selezione di MiFinity nell’area cassa del casinò, autorizzazione dal wallet — ed è istantaneo. Il prelievo richiede 24-48 ore per la finalizzazione, e il trasferimento dal wallet al conto corrente o alla carta applica una commissione fissa di circa 1€. La sezione su depositi e prelievi ha descritto limiti e tempi operatore per operatore.
Pagamenti – casinoeuropei-bonussenzadeposito.com
Content created by the «casinoeuropei-bonussenzadeposito.com» team